بلاگ / بایگانی دسته‌بندی «مالی»

رییس‌کل سازمان امور مالیاتی کشور با صدور بخشنامه‌ای مهلت بارگذاری اطلاعات مالی دوره سه‌ماهه نخست ۱۴۰۵ در سامانه دفاتر تجاری الکترونیکی و همچنین بهره‌مندی از امکان صدور یا تمدید گواهی موضوع ماده ۱۸۶ قانون مالیات‌های مستقیم برای مودیان دارای بدهی مالیاتی را تا پایان شهریورماه ۱۴۰۵ تمدید کرد. به گزارش رسانه مالیاتی ایران سید محمدهادی سبحانیان با استناد به مصوبه شماره ۶۵۸۸۲/۴۴۹۰۲ مورخ 1405/05/05 هيات دولت در راستای تکریم مودیان، طی بخشنامه‌ای، مهلت بارگذاری اطلاعات مالی دوره سه‌ماهه اول سال ۱۴۰۵ در «سامانه دفاتر تجاری الکترونیکی» برای مودیانی که شروع سال مالی آن‌ها در بازه زمانی اول تا سی‌ویکم فروردین‌ماه ۱۴۰۵ قرار دارد، را تا …

ادامه مطلب

هیئت وزیران در جلسه ۱۴۰۴/۹/۱۲ به پیشنهاد شماره ۲/۹۲۹۰۵ مورخ ۱۴۰۴/۶/۶ وزارت امور اقتصادی و دارایی و به استناد ماده (۱۷۵) اصلاحی قانون مالیات های مستقیم مصوب ۱۳۸۰ تصویب کرد: با توجه به نرخ تورم اعلامی از سوی مرکز آمار ایران نصابهای مندرج در قانون مالیاتهای مستقیم به شرح جدول زیر برای اعمال از ۱۴۰۵/۱/۱ تعدیل میشوند اعمال این نصابها در مورد صاحبان مشاغل و اشخاص حقوقی که سال مالی آنها از ۱۴۰۵/۱/۱ شروع می شود، قابل اعمال است. ردیف شرح نصاب ماده مربوط قانون مالیاتهای مستقیم  مبلغ (میلیون ریال) 1 حد نصاب طبقه اول حق الوکاله مراجع اختصاصی غیر قضایی بند (د) ماده (۱۰۳) …

ادامه مطلب

اضافه کاری چیست و چگونه محاسبه می‌شود؟ ساعت کاری مدت زمانیست که نیروی کار وقت خود را جهت انجام کار در اختیار کارفرما قرار می‌دهد. طبق قانون کار ساعت کاری نیروی کار نباید در روز بیش از 8 ساعت و در هفته بیش از 44 ساعت باشد مگر در موارد استثنا. در صورتیکه ساعت کاری بیش از زمان تعیین شده باشد، کارفرما ملزم به پرداخت اضافه کاری به نیروی کار‌ می‌باشد. بررسی قانون اضافه کاری همانطور که در ابتدای این مطلب اشاره شد کارفرمایانی که نیروی کارشان‌ در روز بیشتر از 8 ساعت و یا در هفته بیشتر از 44 ساعت مشغول کار‌ باشند ملزم …

ادامه مطلب

مالیات بر درآمد اشخاص حقیقی یکی از مهم‌ترین مالیات‌های مستقیم است که صاحبان مشاغل، اصناف، پزشکان، وکلا، مهندسان، فروشندگان و سایر افرادی که به‌صورت حقیقی فعالیت اقتصادی دارند، مشمول آن هستند. میزان مالیات پرداختی این افراد بر اساس درآمد مشمول مالیات و نرخ‌های پلکانی ماده ۱۳۱ قانون مالیات‌های مستقیم محاسبه می‌شود. در این مقاله نحوه محاسبه مالیات بر درآمد اشخاص حقیقی در سال ۱۴۰۴ را به همراه مثال‌های کاربردی بررسی می‌کنیم. مالیات بر درآمد اشخاص حقیقی چیست؟ مالیات بر درآمد اشخاص حقیقی، مالیاتی است که از سود حاصل از فعالیت اقتصادی افراد دریافت می‌شود. منظور از سود، تفاوت بین درآمد و هزینه‌های قابل قبول مالیاتی …

ادامه مطلب

مالیات یکی از مهم‌ترین منابع درآمدی دولت و در عین حال یکی از دغدغه‌های اصلی فعالان اقتصادی، صاحبان مشاغل و حقوق‌بگیران است. قانون مالیات‌های مستقیم با هدف حمایت از اقشار مختلف جامعه، توسعه فعالیت‌های اقتصادی و ایجاد عدالت مالیاتی، معافیت‌ها و مشوق‌های متعددی را برای اشخاص حقیقی در نظر گرفته است. در سال ۱۴۰۵ نیز با اجرای قانون بودجه و مقررات قانون مالیات‌های مستقیم، برخی از سقف معافیت‌های مالیاتی افزایش یافته و مؤدیان می‌توانند در صورت رعایت شرایط قانونی از این مزایا بهره‌مند شوند. در این مقاله به مهم‌ترین انواع معافیت مالیاتی اشخاص حقیقی در سال ۱۴۰۵ می‌پردازیم. معافیت مالیاتی صاحبان مشاغل (ماده ۱۰۱ قانون …

ادامه مطلب

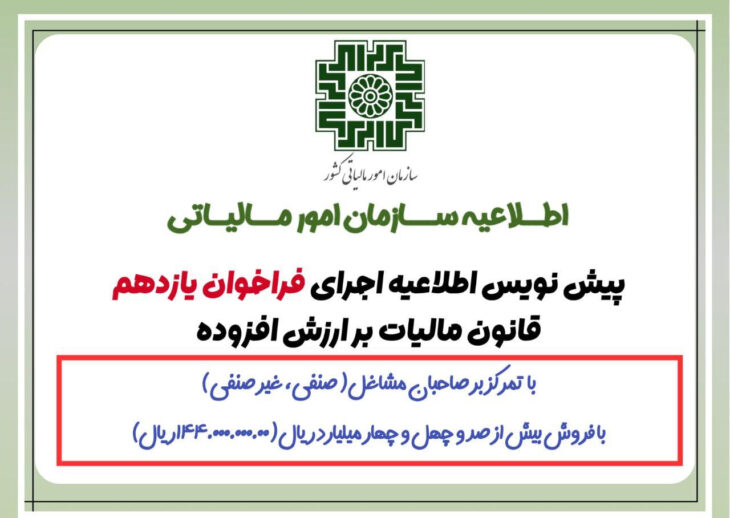
مقدمه سخنگوی سازمان امور مالیاتی کشور گفت: تمام تلاش سازمان امور مالیاتی کشور این بوده که مشاعل با فروش کمتر مشمول فراخوان مالیات بر ارزش افزوده نشوند، لذا به استثنای موارد خاص مثل فراخوان داوطلبانه باعث آمِر و حق‌العمل کار تنها مشاغلی که فروش سال گذشته یا شش‌ماهه نخست امسال آن‌ها بالاتر از رقم 14.4 میلیارد تومان است مشمول این فراخوان خواهند شد. به گزارش رسانه مالیاتی ایران، مهدی موحدی بکنظر سخنگوی سازمان امور مالیاتی کشور اظهار داشت: در قانون آزمایشی مالیات بر ارزش افزوده که در سال ۱۳۸۷ به تصویب رسید و سپس در سال ۱۴۰۰ با قانون دائمی مالیات بر ارزش افزوده جایگزین …

ادامه مطلب

مقدمه اقتصاد مدرن همیشه با یک سؤال قدیمی دست‌وپنجه نرم می‌کند: چگونه می‌توان معاملات را دقیق‌تر، قابل‌اعتمادتر و منظم‌تر ثبت کرد؟ پاسخ سال‌ها روی کاغذ بود؛ فاکتورهایی که در کشوها می‌ماندند، گم می‌شدند یا در بهترین حالت در زونکن‌ها خوابشان می‌برد. امروز اما دورهٔ تازه‌ای آغاز شده است؛ دوره‌ای که فاکتور کاغذی آرام‌آرام جای خود را به فاکتور الکترونیکی می‌دهد؛ تغییری ساده در ظاهر، اما عمیق در پیامد. شفافیت؛ پیامد اصلی حذف فاکتورهای فیزیکی فاکتور الکترونیکی مثل یک چراغ روشن است که هر معامله را شفاف و قابل پیگیری می‌کند. ثبت خودکار اطلاعات—از تاریخ و مبلغ تا نوع کالا—باعث می‌شود اختلافات و ابهام‌های معمول کاهش …

ادامه مطلب

در اجرای ماده (۴) قانون تسهیل تکالیف مؤدیان جهت اجرای قانون پایانه‌های فروشگاهی و سامانه مؤدیان مصوب ۱۴۰۲ با اصلاحات و الحاقات بعدی و با ملحوظ نظر قرار دادن مفاد بند (غ) تبصره یک قانون بودجه سال ۱۴۰۴ کل کشور ، کلیه صاحبان مشاغل (صنفی و غیرصنفی) موضوع فصل چهارم باب سوم قانون مالیات های مستقیم مصوب ۰۳/۱۲/۱۳۶۶ با اصلاحات و الحاقات بعدی آن كه براساس شرایط فراخوان‌های مراحل اول تا دهم ثبت‌نام و اجراي قانون مالیات بر ارزش افزوده تاکنون مشمول اجراي این نظام مالیاتی نگردیده‌اند؛ با رعایت شرایط ذیل ﻣﺸﻤﻮل ﻣﺮﺣﻠﻪ یازدهم ﺛﺒﺖﻧﺎم و تکالیف ﻗﺎﻧﻮن مالیات ﺑﺮ ارزش اﻓﺰوده ﺧﻮاﻫﻨﺪ ﺑﻮد و …

ادامه مطلب

اجرای قانون جديد دريافت ٨درصد ماليات بر ارزش افزوده از رستوران ها، يکی از مهمترين تحولاتی است که طی ماههای اخير در حوزه کسب وکارهای غذايی و خدماتی مطرح شده است. اين قانون که با هدف افزايش شفافيت، نظم مالياتی و گسترش عدالت اقتصادی تدوين شده، طيف گستردهای از رستورانها ـ به ويژه واحدهای زنجيرهای ـ را دربرمیگيرد. اما آيا اين تصميم يک شوک مالياتی برای اين صنعت محسوب میشود يا میتوان آن را گامی رو به جلو دانست؟ 1. قانون ٨درصد چيست و از کجا آمده؟ ماليات بر ارزش افزوده، نوعی ماليات بر مصرف است که هنگام ارائه کالا يا خدمات در فاکتور نهايی …

ادامه مطلب

مقدمه راسگيری چک يکی از مفاهيم مهم و پرکاربرد در حسابداری و امور مالی است که به کمک آن میتوان تاريخ تسويه واقعی مجموعهای از چکها را بهدست آورد. اين روش به ويژه زمانی اهميت دارد که پرداختها در چند تاريخ متفاوت انجام میشوند و لازم است زمان دقيق و منصفانه تسويه تعيين شود تعريف راسگيری چک فرآيندی است که در آن تاريخ سررسيد واقعی مجموعهای از چکها يا (Average Maturity Date)راسگيری تعهدات مالی به صورت ميانگين وزنی محاسبه میشودبه عبارت ساده، اگر چند چک با مبالغ و تاريخهای مختلف وجود داشته باشد، راسگيری کمک میکند مشخص شود که اگر به جای همه آنها يک …

ادامه مطلب