بلاگ / بایگانی دسته‌بندی «حسابداری»

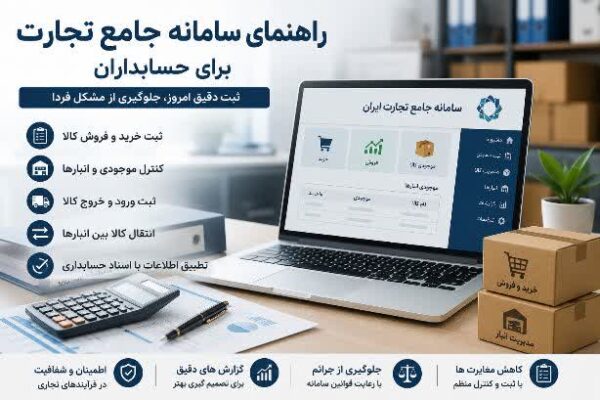
سامانه جامع تجارت یکی از سامانه‌های مهم در فرآیند ثبت و کنترل اطلاعات مربوط به خرید، فروش، ورود و خروج کالا و موجودی انبار است. به همین دلیل، آشنایی حسابداران با این سامانه می‌تواند از بروز مغایرت و مشکلات مالیاتی و تجاری جلوگیری کند. مهم‌ترین وظایف حسابدار در سامانه جامع تجارت حسابدار یا مسئول مالی یک مجموعه، بسته به نوع فعالیت شرکت، معمولاً باید اطلاعاتی مانند موارد زیر را کنترل و ثبت کند: اشتباهات رایج یکی از مشکلات متداول، عدم تطابق اطلاعات سامانه با اسناد حسابداری و موجودی واقعی انبار است. همچنین ثبت اشتباه شناسه کالا، تعداد یا واحد کالا و تأخیر در ثبت اطلاعات …
ادامه مطلب

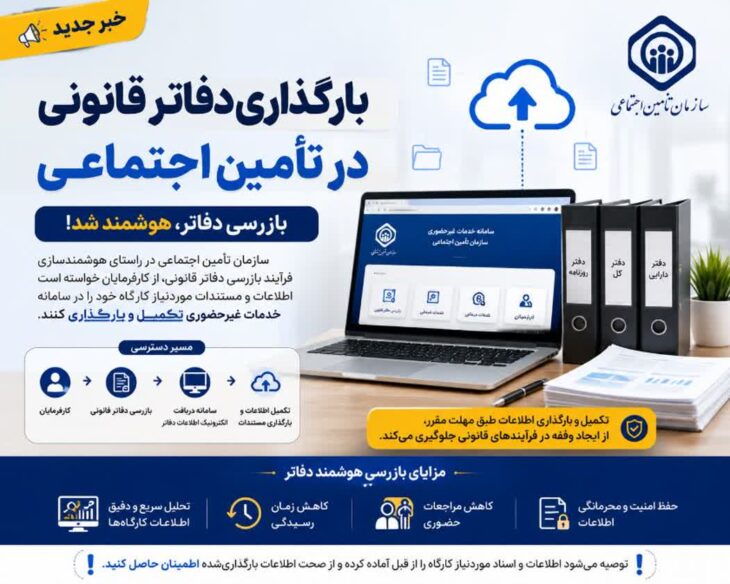
سازمان تأمین اجتماعی در راستای هوشمندسازی فرآیند بازرسی دفاتر قانونی، از کارفرمایان خواسته است اطلاعات و مستندات موردنیاز کارگاه خود را در سامانه خدمات غیرحضوری سازمان تکمیل و بارگذاری کنند. این اقدام با هدف جمع‌آوری، مدیریت و تحلیل اطلاعات کارگاه‌ها و همچنین کاهش مراجعات و ساده‌تر شدن فرآیند بازرسی دفاتر قانونی انجام می‌شود. نحوه بارگذاری اطلاعات کارفرمایان می‌توانند از طریق سامانه خدمات غیرحضوری تأمین اجتماعی به نشانی es.tamin.ir وارد بخش مربوط به بازرسی دفاتر قانونی شوند. مسیر دسترسی: کارفرمایان ← بازرسی دفاتر قانونی ← سامانه دریافت الکترونیک اطلاعات دفاتر ← تکمیل اطلاعات و بارگذاری مستندات سازمان تأمین اجتماعی تأکید کرده است که کارفرمایان تحت پوشش، …

ادامه مطلب

رییس مرکز بازرسی، مبارزه با فرار مالیاتی و پولشویی سازمان امور مالیاتی با اشاره به تبلیغات واهی برخی سودجویان در خصوص امکان کتمان درآمد با استفاده از دستگاه‌های پرداخت غیرنقدی (Cashless) از کسب و کارها و مردم خواست نسبت به پیامدهای قانونی هر فعالیتی که با هدف اختفای فعالیت اقتصادی و کتمان درآمد صورت می‌گیرد، هوشیار باشند. به گزارش رسانه مالیاتی ایران سیدمحمدرضا احمدی، رییس مرکز بازرسی، مبارزه با فرار مالیاتی و پولشویی با اشاره به اینکه اخیرا برخی سودجویان در صدد القای این شبهه هستند که کسب و کارها با استفاده از دستگاه‌های پرداخت غیرنقدی معروف به کَش‏‌لِش (Cashless) می‌‏توانند نسبت به کتمان درآمد …

ادامه مطلب

رییس‌کل سازمان امور مالیاتی کشور با صدور بخشنامه‌ای مهلت بارگذاری اطلاعات مالی دوره سه‌ماهه نخست ۱۴۰۵ در سامانه دفاتر تجاری الکترونیکی و همچنین بهره‌مندی از امکان صدور یا تمدید گواهی موضوع ماده ۱۸۶ قانون مالیات‌های مستقیم برای مودیان دارای بدهی مالیاتی را تا پایان شهریورماه ۱۴۰۵ تمدید کرد. به گزارش رسانه مالیاتی ایران سید محمدهادی سبحانیان با استناد به مصوبه شماره ۶۵۸۸۲/۴۴۹۰۲ مورخ 1405/05/05 هيات دولت در راستای تکریم مودیان، طی بخشنامه‌ای، مهلت بارگذاری اطلاعات مالی دوره سه‌ماهه اول سال ۱۴۰۵ در «سامانه دفاتر تجاری الکترونیکی» برای مودیانی که شروع سال مالی آن‌ها در بازه زمانی اول تا سی‌ویکم فروردین‌ماه ۱۴۰۵ قرار دارد، را تا …

ادامه مطلب

مقدمه در سال‌های اخیر، رسیدگی به تراکنش‌های بانکی و شناسایی حساب‌های مشکوک به فعالیت تجاری به یکی از مهم‌ترین اقدامات سازمان امور مالیاتی تبدیل شده است. بسیاری از افراد تصور می‌کنند که صرف داشتن گردش مالی بالا یا واریزهای متعدد به حساب بانکی، به معنای تعلق مالیات است؛ در حالی که قانون چنین حکمی ندارد. در این مقاله بررسی می‌کنیم حساب بانکی مشکوک به تجاری چیست، سازمان امور مالیاتی چگونه این حساب‌ها را بررسی می‌کند و در صورت دریافت اخطار مالیاتی چه اقداماتی باید انجام داد. حساب بانکی مشکوک به تجاری چیست؟ حساب بانکی مشکوک به تجاری، حسابی است که الگوی تراکنش‌های آن با فعالیت …

ادامه مطلب

مقدمه اظهارنامه مالیاتی مستغلات یکی از مهم‌ترین تکالیف مالیاتی اشخاصی است که از محل اجاره املاک و مستغلات درآمد کسب می‌کنند. مالکانی که در سال ۱۴۰۴ از اجاره ملک خود درآمد داشته‌اند، باید در سال ۱۴۰۵ نسبت به انجام تکالیف مالیاتی و ارائه اظهارنامه مربوط به عملکرد سال ۱۴۰۴ اقدام کنند. آگاهی از زمان ارسال اظهارنامه، نحوه محاسبه درآمد مشمول مالیات، معافیت‌ها و مدارک مورد نیاز، نقش مهمی در جلوگیری از جرائم مالیاتی دارد. در این مقاله، مهم‌ترین نکات مربوط به اظهارنامه مستغلات سال ۱۴۰۵ برای عملکرد سال ۱۴۰۴ را بررسی می‌کنیم. اظهارنامه مستغلات چیست؟ اظهارنامه مستغلات، گزارشی است که مالک یا مودی مالیاتی اطلاعات …

ادامه مطلب

هیئت وزیران در جلسه ۱۴۰۴/۹/۱۲ به پیشنهاد شماره ۲/۹۲۹۰۵ مورخ ۱۴۰۴/۶/۶ وزارت امور اقتصادی و دارایی و به استناد ماده (۱۷۵) اصلاحی قانون مالیات های مستقیم مصوب ۱۳۸۰ تصویب کرد: با توجه به نرخ تورم اعلامی از سوی مرکز آمار ایران نصابهای مندرج در قانون مالیاتهای مستقیم به شرح جدول زیر برای اعمال از ۱۴۰۵/۱/۱ تعدیل میشوند اعمال این نصابها در مورد صاحبان مشاغل و اشخاص حقوقی که سال مالی آنها از ۱۴۰۵/۱/۱ شروع می شود، قابل اعمال است. ردیف شرح نصاب ماده مربوط قانون مالیاتهای مستقیم  مبلغ (میلیون ریال) 1 حد نصاب طبقه اول حق الوکاله مراجع اختصاصی غیر قضایی بند (د) ماده (۱۰۳) …

ادامه مطلب

اضافه کاری چیست و چگونه محاسبه می‌شود؟ ساعت کاری مدت زمانیست که نیروی کار وقت خود را جهت انجام کار در اختیار کارفرما قرار می‌دهد. طبق قانون کار ساعت کاری نیروی کار نباید در روز بیش از 8 ساعت و در هفته بیش از 44 ساعت باشد مگر در موارد استثنا. در صورتیکه ساعت کاری بیش از زمان تعیین شده باشد، کارفرما ملزم به پرداخت اضافه کاری به نیروی کار‌ می‌باشد. بررسی قانون اضافه کاری همانطور که در ابتدای این مطلب اشاره شد کارفرمایانی که نیروی کارشان‌ در روز بیشتر از 8 ساعت و یا در هفته بیشتر از 44 ساعت مشغول کار‌ باشند ملزم …

ادامه مطلب

شرط و سقف برخورداری از بخشودگی جریمه بند (ب) ماده (٣٦) قانون مالیات بر ارزش افزوده اعلام شد؛ سازمان امور مالیاتی کشور طی اطلاعیه‌ای اعلام کرد: اظهار نامه/ خلاصه عملکرد مالیات بر ارزش افزوده دوره‌های مالیاتی بهار، تابستان پاییز و زمستان سال ١٤٠٤ مورد پایش و ارزیابی قرار گرفته و انحرافات و ریسک‌های احتمالی در آنها به مودیان محترم بازخورد داده می‌شود. پس از آن مؤدیان محترم حداکثر تا پایان روز یکشنبه مورخ ۱٤٠٥/٠٤/۲۸ مهلت خواهند داشت که نسبت به اصلاح، ثبت و ذخیره نمودن اظهارنامه/خلاصه عملکرد خود اقدام نمایند. به گزارش رسانه مالیاتی ایران بر اساس بخشنامه سازمان امور مالیاتی کشور، ادارات امور مالیاتی …

ادامه مطلب

مالیات بر درآمد اشخاص حقیقی یکی از مهم‌ترین مالیات‌های مستقیم است که صاحبان مشاغل، اصناف، پزشکان، وکلا، مهندسان، فروشندگان و سایر افرادی که به‌صورت حقیقی فعالیت اقتصادی دارند، مشمول آن هستند. میزان مالیات پرداختی این افراد بر اساس درآمد مشمول مالیات و نرخ‌های پلکانی ماده ۱۳۱ قانون مالیات‌های مستقیم محاسبه می‌شود. در این مقاله نحوه محاسبه مالیات بر درآمد اشخاص حقیقی در سال ۱۴۰۴ را به همراه مثال‌های کاربردی بررسی می‌کنیم. مالیات بر درآمد اشخاص حقیقی چیست؟ مالیات بر درآمد اشخاص حقیقی، مالیاتی است که از سود حاصل از فعالیت اقتصادی افراد دریافت می‌شود. منظور از سود، تفاوت بین درآمد و هزینه‌های قابل قبول مالیاتی …

ادامه مطلب